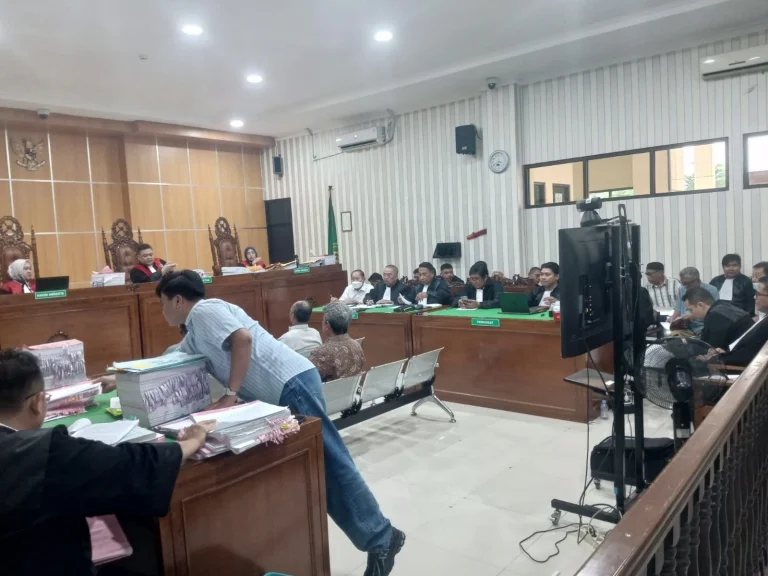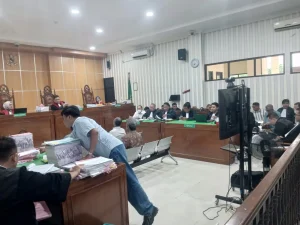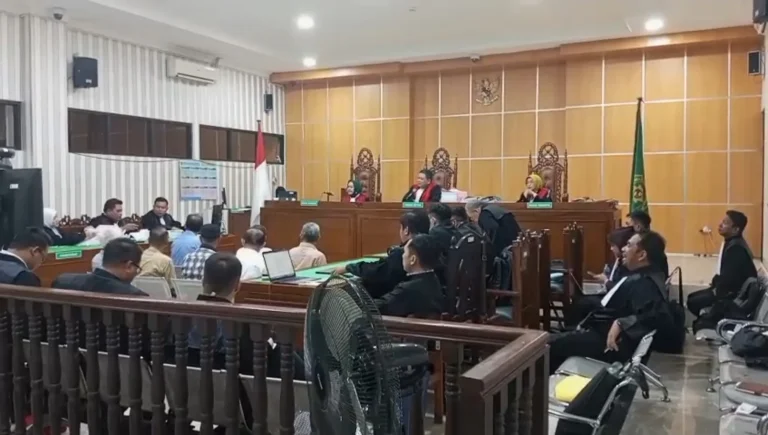
Faktaborneo.com – SAMARINDA: Majelis Hakim Pengadilan Tindak Pidana Korupsi (Tipikor) Pengadilan Negeri Samarinda dalam perkara nomor 49, 50, 51, 52, 53, 54, 55/Pid.Sus-TPK/2026/PN Smr, kembali melanjutkan sidang di Ruang Letjen TNI Ali Said SH, Jum’at (30/10/2026) sore.
Sidang perkara dugaan tindak pidana korupsi pemanfaatan barang milik negara lahan HPL No. 01 milik Departemen Tenaga Kerja dan Transmigrasi (Depnakertrans), dalam pertambangan PT Jembayan Muarabara Group (JMB) di Kabupaten Kutai Kartanegara (Kukar), Kaltim, tahun 2007-2012, diketuai Jemmy Tanjung Utama SH MH dengan Hakim Anggota Nur Salamah SH dan Risa Sylvya Noerteta SHI MH (ad hoc).
Tujuh orang terdakwa dalam perkara ini masing-masing Dany Aswin, Ginarsa Tandinegara, Adinur, Basri Hasan, Budiono Tanbun, Herry Maryadi, dan Assobirin.
Sidang masih beragenda pemeriksaan saksi-saksi dari Jaksa Penuntut Umum (JPU) Rudi Susanta SH MH, Juli Hartono SH MH, Diana Marini Riyanto SH MH, dan Melva Nurelly SH MH dari Kejaksaan Tinggi Kaltim.
Pada sidang Ke-30 ini, JPU menghadirkan Auditor Ahli Muda Adhitya Yudthama SE dari Badan Pengawasan Keuangan dan Pembangunan (BPKP) Perwakilan Kaltim.
Menanggapi keterangan saksi usai sidang, Dr HM Sabri Noor Herman SH MH Penasihat Hukum (PH) Terdakwa Ginarsa Tandinegara dalam keterangannya menyoroti sejumlah hal.
Dijelaskan Sabri, berdasarkan hasil pemeriksaan terhadap Ahli BPKP di persidangan, terungkap sejumlah fakta dan keadaan yang menunjukkan adanya persoalan mendasar, baik dari aspek sumber data, metodologi penghitungan, penentuan objek kerugian keuangan negara, maupun validitas komponen-komponen yang digunakan dalam menghitung nilai kerugian keuangan negara.
1.Ketergantungan sepenuhnya terhadap data yang diserahkan oleh penyidik
Ahli BPKP mengakui bahwa data yang digunakan sebagai dasar audit dan perhitungan kerugian keuangan negara, sepenuhnya bersumber dari data yang diserahkan oleh penyidik.
Dengan demikian, jelas Sabri, validitas hasil perhitungan tersebut sangat bergantung pada kelengkapan, kebenaran, ketepatan, dan objektivitas data yang disediakan oleh penyidik.
“Hal ini menimbulkan persoalan apabila data tersebut tidak diverifikasi secara independent, melalui sumber data primer maupun instansi yang berwenang,” jelas Sabri.
Sabri mengungkapkan, sumber yang diaudit cuma satu arah yaitu penyidik Kejaksaan Tinggi. Padahal, menurutnya, audit yang benar itu harus berimbang. Dengan mencari data seterang mungkin, memverifikasi, mengklarifikasi ke Distamben mengenai perizinan.
“Audit yang benar itu, bukan satu arah. Misalnya, yang meminta audit itu dari Kejaksaan. Dia tidak harus tunggal dari sumber Kejaksaan, dia harus mencari data yang lebih objektif untuk menentukan kerugian,” kata Sabri.
Sabri juga menyoroti apa yang diverifikasi bersumber pada BAP, berdasarkan informasi dari Kejaksaan. Di antara 5 saksi ada disebutkan sebagai ahli, yang digunakan keterangannya sebagai verifikasi menilai kerugian negara. Menurutnya, kalau sumber keterangan itu, bisa dikatakan palsu karena bukan ahli tapi mengaku ahli.
2. Adanya ketidakkonsistenan dalam menentukan objek kerugian keuangan negara
Ahli BPKP menerangkan bahwa objek yang dihitung sebagai kerugian keuangan negara adalah nilai penjualan batubara yang diproduksi di area HPL, bukan tanah atau HPL itu sendiri.
Padahal, jelas Sabri, pokok persoalan yang dipermasalahkan dalam perkara ini justru berkaitan dengan penggunaan atau kegiatan penambangan pada tanah yang diklaim sebagai bagian dari HPL.
“Dengan demikian, terdapat ketidakkonsistenan antara objek yang dipersoalkan secara hukum dengan objek yang dijadikan dasar penghitungan kerugian keuangan negara,” ungkap Sabri.
Menurut Sabri, apabila persoalan hukumnya adalah penggunaan tanah HPL, maka harus terlebih dahulu dibuktikan apa hak atau kepentingan negara yang dirugikan akibat penggunaan tanah tersebut, termasuk bagaimana hubungan kausalnya dengan nilai batubara yang kemudian dihitung sebagai kerugian negara.
“Tidak dapat serta-merta nilai batubara yang diproduksi di atas tanah HPL, dipersamakan dengan nilai kerugian atas tanah HPL,” tegas Sabri.
3. Penyamaan antara jumlah produksi batubara dengan jumlah penjualan batubara
Ahli BPKP menggunakan jumlah produksi batubara pada area yang diklaim sebagai HPL dan tumpang tindih dengan wilayah IUP, sebagai dasar untuk menghitung nilai penjualan batubara.
Padahal, menurut Sabri, secara teknis, produksi batubara tidak identik dengan penjualan batubara. Batubara yang telah diproduksi belum tentu seluruhnya telah dijual pada periode yang sama. Selain itu, mekanisme penjualan batubara dalam kegiatan pertambangan tidak selalu memisahkan hasil penjualan berdasarkan asal produksi dari masing-masing pit.
Oleh karena itu, lanjutnya, penyamaan volume produksi dengan volume penjualan tanpa rekonsiliasi data produksi, pengangkutan, dan penjualan merupakan persoalan metodologis yang memengaruhi keakuratan hasil perhitungan.
4. Tidak diperhitungkannya biaya produksi sebagai komponen pengurang dalam menghitung nilai kerugian
Dalam perhitungan kerugian keuangan negara, jelas Sabri, ahli BPKP tidak memperhitungkan biaya-biaya produksi batubara, seperti biaya pengupasan lapisan tanah penutup (overburden removal), penggalian atau pengambilan batubara (coal getting), pengangkutan (hauling), Perpajakan dan biaya operasional lainnya, termasuk gaji karyawan yang diperlukan untuk menghasilkan batubara sampai memiliki nilai ekonomis dan dapat diperdagangkan.
“Ahli BPKP justru hanya memperhitungkan pengurangan berupa royalti saja,” jelas Sabri.
Padahal, lanjut Sabri, batubara yang masih berada di dalam perut bumi belum merupakan komoditas yang siap diperdagangkan. Untuk dapat menjadi komoditas yang memiliki nilai ekonomis dan dapat dijual, batubara harus melalui serangkaian proses kegiatan pertambangan yang membutuhkan biaya, tenaga, peralatan, investasi, dan risiko usaha.
Oleh karena itu, apabila pendekatan yang digunakan adalah menghitung nilai ekonomis batubara yang diproduksi atau dijual, maka pengabaian terhadap biaya-biaya yang secara langsung diperlukan untuk menghasilkan komoditas tersebut menimbulkan persoalan serius mengenai kewajaran dan ketepatan nilai kerugian yang dihitung.
5. Tidak adanya pembuktian bahwa batubara yang dijual secara khusus berasal dari area HPL
Menurut Sabri, data penjualan batubara (invoice penjualan) dan pengapalan yang digunakan oleh Ahli BPKP tidak mengidentifikasi bahwa batubara yang dijual merupakan batubara yang berasal dari wilayah HPL yang dipersoalkan dalam perkara ini.
Dengan demikian, tidak terdapat dasar data yang memadai untuk memastikan bahwa seluruh volume batubara yang diperhitungkan dalam audit benar-benar berasal dari area HPL, bukan dari area pertambangan pit lain diluar HPL yang berada dalam wilayah IUP perusahaan.
Hal ini menjadi penting karena penghitungan kerugian negara harus didasarkan pada objek yang jelas, teridentifikasi, dan dapat ditelusuri asal-usulnya, bukan semata-mata berdasarkan asumsi atau penggabungan data produksi dan penjualan secara keseluruhan.
6. Penggunaan harga acuan dan kurs valuta asing tanpa verifikasi kepada instansi yang berwenang
Ahli BPKP menghitung nilai penjualan batubara, jelas Sabri, berdasarkan harga acuan batubara dan nilai tukar dolar Amerika Serikat terhadap rupiah. Bukan harga aktual pada saat itu.
Dalam pemeriksaan di persidangan terungkap, bahwa Ahli tidak melakukan klarifikasi atau verifikasi kepada Kementerian ESDM yang membidangi terkait harga patokan batubara mengenai ketepatan penggunaan harga acuan batubara pada periode 2008-2012, maupun kepada Bank Indonesia mengenai kurs valuta asing yang digunakan.
Padahal, menurutnya, penggunaan harga acuan dan kurs valuta asing harus memperhatikan periode, tanggal penetapan, jenis dan kualitas batubara, serta ketentuan yang berlaku pada masing-masing periode transaksi.
“Tanpa verifikasi tersebut, dasar penetapan harga yang digunakan dalam perhitungan berpotensi tidak mencerminkan nilai yang tepat (actual loss) sesuai kondisi dan ketentuan pada waktu terjadinya kegiatan pertambangan,” ungkap Sabri.
7. Perhitungan nilai penjualan tidak didasarkan pada bukti transaksi penjualan aktual
Perhitungan nilai penjualan batubara tidak didasarkan pada bukti transaksi aktual, jelas Sabri lebih lanjut, yang secara khusus menunjukkan nilai penjualan batubara yang berasal dari area HPL.
Dengan demikian, nilai penjualan yang digunakan dalam audit bukan merupakan hasil rekonstruksi transaksi penjualan aktual yang dapat ditelusuri berdasarkan dokumen kontrak penjualan, invoice, dokumen pengangkutan, pembayaran, maupun dokumen transaksi lainnya.
Akibatnya, nilai yang diperhitungkan lebih mencerminkan estimasi berdasarkan parameter harga tertentu daripada nilai transaksi aktual yang benar-benar terjadi.
8. Tidak digunakannya data penjualan aktual berdasarkan periode bulanan
Lebih lanjut Sabri menjelaskan, Ahli BPKP tidak mendasarkan penghitungan nilai penjualan pada data aktual penjualan setiap bulan yang disesuaikan dengan volume, kualitas, harga, dan waktu terjadinya transaksi.
Padahal, harga batubara dan nilai tukar mata uang dapat mengalami perubahan dari waktu ke waktu. Oleh karena itu, penggunaan pendekatan harga secara umum tanpa merekonstruksi transaksi berdasarkan periode bulanan berpotensi menghasilkan nilai yang tidak sesuai dengan keadaan transaksi sebenarnya.
9. Pengurangan royalti tidak didasarkan pada realisasi pembayaran royalti atas batubara yang menjadi objek kerugian oleh BPKP
Sabri menilai, dalam menghitung komponen pengurang berupa royalti, Ahli BPKP tidak menggunakan data pembayaran royalti aktual yang secara khusus berkaitan dengan penjualan batubara dari area HPL.
“Penghitungan justru dilakukan dengan mengambil sampel dan menggunakan perhitungan royalti atas produksi atau penjualan batubara secara keseluruhan, tanpa melakukan penelusuran secara spesifik terhadap royalti yang benar-benar telah dibayarkan atas batubara yang menjadi objek pemeriksaan,” ungkap Sabri.
Selain itu, Ahli tidak melakukan klarifikasi kepada Kementerian ESDM dan tidak melakukan pengujian secara memadai terhadap ketentuan peraturan perundang-undangan mengenai Penerimaan Negara Bukan Pajak (PNBP) yang berlaku pada periode terkait, termasuk ketentuan yang menjadi dasar penghitungan kewajiban royalti.
10. Tidak dilakukan rekonsiliasi terhadap realisasi PNBP yang sebenarnya
Sabri juga mengungkapkan, Ahli BPKP tidak melakukan rekonsiliasi secara menyeluruh terhadap kewajiban dan realisasi pembayaran PNBP, khususnya royalti yang telah disetorkan oleh perusahaan kepada negara.
Padahal, untuk memastikan apakah negara benar-benar mengalami kekurangan penerimaan, seharusnya dilakukan pemeriksaan terhadap data produksi, kewajiban pembayaran, bukti penyetoran, serta pencatatan penerimaan negara pada instansi yang berwenang.
“Tanpa rekonsiliasi tersebut, terdapat risiko bahwa komponen penerimaan negara yang sebenarnya telah dibayarkan tidak diperhitungkan secara tepat dalam penghitungan kerugian keuangan negara,” jelas Sabri.
11. Pemegang HPL tidak memiliki hak atas komoditas batubara yang terkandung di dalam tanah
Lebih jauh Sabri menjelaskan, dalam persidangan juga terungkap bahwa Pemegang HPL tidak memiliki hak kepemilikan atas batubara sebagai komoditas pertambangan yang terkandung di dalam bumi.
HPL merupakan hak pengelolaan atas tanah yang memberikan kewenangan tertentu dalam aspek penguasaan dan pengelolaan tanah, sedangkan penguasaan negara atas sumber daya mineral dan batubara tunduk pada rezim hukum pertambangan.
Dengan demikian, harus terdapat pemisahan yang jelas antara persoalan penggunaan atau pengelolaan tanah HPL dengan persoalan penguasaan dan pemanfaatan sumber daya mineral dan batubara. Keduanya memiliki rezim hukum, objek, serta konsekuensi hukum yang berbeda.
Oleh sebab itu, nilai batubara yang diproduksi tidak dapat secara otomatis diperlakukan sebagai nilai kerugian atas HPL tanpa terlebih dahulu membuktikan dasar hak negara yang dirugikan dan hubungan kausal antara perbuatan yang didakwakan dengan kerugian tersebut.
12. Tidak terpenuhinya kewajiban pengamanan dan pemeliharaan HPL oleh Pemegang HPL
Menurut Sabri, dalam konteks pengelolaan barang milik negara, pemegang HPL juga harus diuji dari aspek pelaksanaan kewajiban pengamanan, pengawasan, pengendalian, dan pemeliharaan atas tanah yang berada dalam penguasaannya.
Dalam perkara ini, terdapat persoalan mengenai apakah HPL yang dipersoalkan telah didaftarkan dan dicatat sebagai Barang Milik Negara (BMN), serta apakah telah dilaksanakan kewajiban pengamanan dan pengelolaan sesuai ketentuan peraturan perundang-undangan.
Apabila kewajiban tersebut tidak dilaksanakan, lanjut Sabri, maka harus dilakukan pemeriksaan terhadap tanggung jawab institusional dan administratif pihak yang memiliki kewenangan atas HPL tersebut.
“Kelalaian dalam pengelolaan aset tidak dapat begitu saja dialihkan menjadi pertanggungjawaban pidana kepada pihak lain tanpa pembuktian mengenai perbuatan, kesalahan, dan hubungan kausalnya,” tegas Sabri.
13. Kelalaian Pemegang HPL dan ketidaktahuan Kementerian Transmigrasi sebelum April 2011 justru dibebankan kepada para Terdakwa
Sabri menegaskan, apabila Pemegang HPL maupun Kementerian terkait tidak mengetahui adanya HPL yang tumpang tindih dengan IUP JMB, tidak melakukan pengawasan secara efektif, tidak memasang tanda batas yang memadai, serta tidak melakukan pemberitahuan, teguran, atau tindakan pengamanan terhadap area yang diklaim sebagai HPL, maka keadaan tersebut harus diperiksa sebagai bagian dari tanggung jawab administratif dan kelembagaan Pemegang HPL
Namun, kelalaian atau tidak dilaksanakannya kewajiban pengawasan oleh Pemegang HPL tersebut justru dibebankan kepada para Terdakwa sebagai dasar pertanggungjawaban pidana, tanpa terlebih dahulu membuktikan secara individual bahwa masing-masing Terdakwa mengetahui keberadaan HPL sebelum April 2011, mengetahui adanya larangan atau pembatasan yang berlaku, serta secara sadar melakukan perbuatan melawan hukum sebagaimana didakwakan.
Terdakwa Ir Ginarsa Tandinegara didakwa selaku Direktur Utama PT Jembayan Muarabara (JMB), Direktur Utama PT Kemilau Rindang Abadi (KRA), serta selaku Direktur Utama PT Arzara Baraindo Energitama (ABE), yang selanjutnya disebut Jembayan Muarabara Group (JMB Group).
Terdakwa Ir Ginarsa Tandinegara dan Terdakwa Ir Dany Aswin didakwa melakukan kegiatan eksploitasi/operasi produksi di Wilayah Pengembangan Transmigrasi yang berada dalam Hak Pengelolaan No. 01 Separi tahun 2007-2012, tanpa izin dan kerjasama pemanfaatan dari Kementerian Tenaga Kerja dan Transmigrasi dengan mendapatkan hasil dari pertambangan batubara.
Untuk PT Kemilau Rindang Abadi lebih kurang sebanyak 11.170.638,39 metrik ton. Untuk PT Arzara Baraindo Energitama lebih kurang sebanyak 1.316.763,24 metrik ton, sehingga keseluruhan hasil produksi lebih kurang sejumlah 12.487.401,63 metrik ton atau lebih kurang senilai Rp6.161.592.025.717,00 (Rp6 Triliun).
Sebagaimana Laporan Hasil Audit Penghitungan Kerugian Keuangan Negara oleh Badan Pengawasan Keuangan dan Pembangunan (BPKP) Perwakilan Provinsi Kalimantan Timur nomor: PE.03.03/SR/S-695/PW17/5/2026 tanggal 15 Juni 2026 atau setidak-tidaknya dalam jumlah lain disekitar jumlah tersebut. (*)