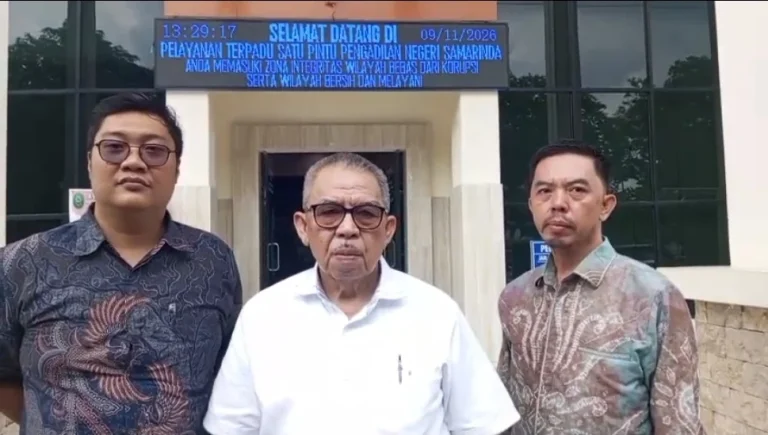
Faktaborneo.co – SAMARINDA – Penasihat Hukum (PH) Terdakwa Ginarsa Tandinegara dalam perkara dugaan korupsi pertambangan JMB Grup di wilayah Separi, Tenggarong Seberang, Kabupaten Kutai Kartanegara, menyoroti persoalan mendasar dalam konstruksi perkara tersebut.
Khususnya mengenai pencampuradukan rezim hukum pertanahan dan pertambangan, serta metodologi penghitungan kerugian keuangan negara oleh auditor Badan Pengawasan Keuangan dan Pembangunan (BPKP).
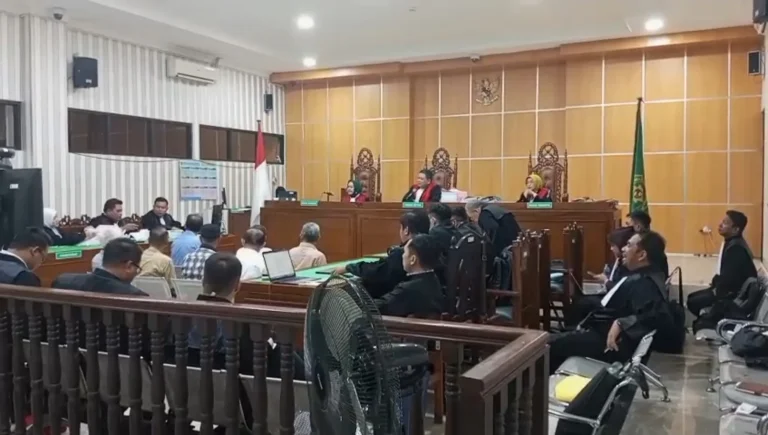
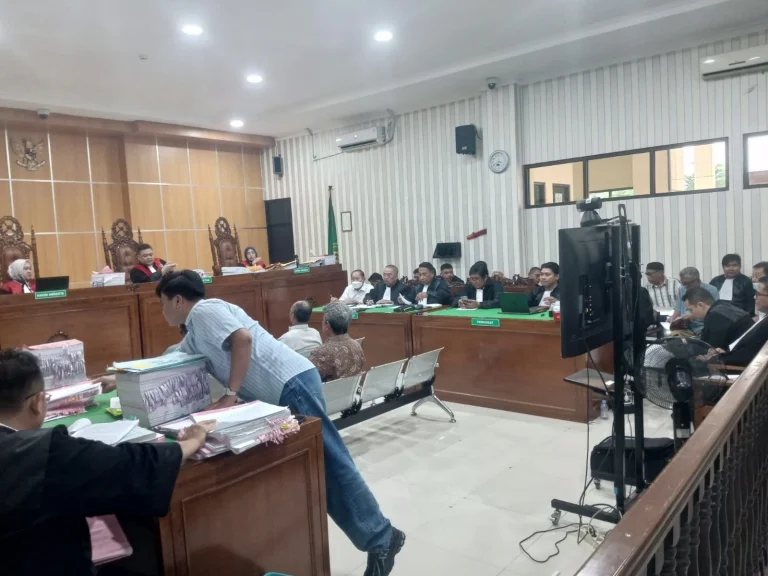
Dikonfirmasi saat menunggu sidang di Pengadilan Tipikor Pengadilan Negeri Samarinda, Senin (9/11/2026). Sabri Noor Herman, PH Ginarsa menjelaskan, persoalan yang lebih serius muncul ketika dugaan pemanfaatan HPL tanpa persetujuan pemegang Hak, justru dikonstruksikan sebagai kerugian keuangan negara berdasarkan nilai produksi batubara.
Sabri mengatakan, setidaknya terdapat 3 persoalan fundamental: Pertama, pencampuradukan rezim hukum pertanahan dengan rezim hukum pertambangan; Kedua, ketepatan metodologi penghitungan kerugian keuangan negara oleh auditor BPKP; dan Ketiga, ketidaktepatan menentukan objek kerugian apabila persoalan yang dipermasalahkan sesungguhnya adalah pemanfaatan tanah HPL tanpa persetujuan pemegang hak pengelolaan.
• IUP dan HPL adalah Dua Rezim Hukum yang Berbeda
Salah satu hal penting yang terungkap dalam persidangan, jelas Sabri, adalah pengakuan bahwa Izin Usaha Pertambangan (IUP) tidak memberikan hak atas tanah permukaan. Sebaliknya, Hak Pengelolaan (HPL) juga bukan izin untuk melakukan kegiatan pertambangan.
Ahli Pembinaan Pengusahaan Batubara Kementerian ESDM, Muhammad Iqbal Mandala Putra menerangkan, IUP berkaitan dengan kewenangan melakukan kegiatan usaha pertambangan terhadap bahan galian di bawah permukaan tanah. Sementara itu, hak atas tanah permukaan merupakan ranah hukum pertanahan yang harus diselesaikan tersendiri dengan pemegang hak.
Menurut Sabri, pandangan tersebut sejalan dengan keterangan ahli hukum perdata dan hukum perseroan Dr Faizal Kurniawan, yang menegaskan bahwa IUP bukanlah izin hak atas tanah, melainkan izin untuk melakukan kegiatan pertambangan dalam wilayah yang telah ditentukan.
Terdapat dua hubungan hukum, kata Sabri, yang harus dibedakan secara tegas.
Pertama, hubungan hukum antara negara dengan pemegang IUP mengenai kewenangan melakukan kegiatan eksplorasi dan eksploitasi mineral dan batubara.
Kedua, hubungan hukum antara pemegang izin pertambangan dengan pemegang hak atas tanah mengenai penggunaan dan pemanfaatan permukaan tanah untuk kepentingan kegiatan pertambangan.
“Keduanya memiliki objek, dasar hukum, kewenangan, serta konsekuensi hukum yang berbeda,” kata Sabri.
Persoalan klaim belum diselesaikannya hak penggunaan HPL, lanjut Sabri, tidak serta-merta dapat menghapus keberadaan IUP atau mengubah seluruh hasil produksi pertambangan menjadi hasil pertambangan tanpa izin. Sebaliknya, keberadaan IUP juga tidak menghapus kewajiban perusahaan untuk menyelesaikan hak penggunaan tanah.
Sabri menegaskan, disinilah pentingnya membedakan antara persoalan administrasi pertanahan dan persoalan legalitas kegiatan pertambangan. Pelanggaran terhadap kewajiban penyelesaian hak atas tanah harus terlebih dahulu diidentifikasi objek pelanggarannya, dasar hukumnya, serta akibat hukum yang secara tepat ditimbulkan.
• Jika Persoalannya Klaim Pemanfaatan Tanah HPL Tanpa Izin, Mengapa yang Dihitung Justru Nilai Batubara?
Menurut Sabri, ini merupakan salah satu pertanyaan paling mendasar dalam perkara tersebut. Apabila konstruksi permasalahan yang dibangun adalah adanya pemanfaatan atau penggunaan tanah HPL 01 tanpa persetujuan pemegang hak pengelolaan, maka objek persoalan hukumnya adalah penggunaan tanah tersebut.
Konsekuensi ekonominya semestinya terlebih dahulu ditelusuri melalui nilai pemanfaatan tanah, kompensasi penggunaan lahan, nilai kerja sama, atau kerugian konkret lain yang benar-benar dialami pemegang HPL akibat penggunaan tanah tanpa persetujuan.
Namun, berdasarkan keterangan auditor BPKP di persidangan, penghitungan yang dilakukan justru tidak menggunakan nilai tanah HPL, tidak menghitung nilai pemanfaatan tanah, dan tidak menghitung nilai hak pengelolaan yang diklaim telah dirugikan.
Auditor mengakui, bahwa penghitungan tidak dikaitkan dengan valuasi atau nilai perolehan tanah HPL. Penghitungan justru didasarkan pada produksi batubara, yang menurut data audit berasal dari area irisan HPL dan IUP.
Bahkan, lanjut Sabri, auditor tersebut mengakui bahwa hak Kementerian Transmigrasi atas batubara tidak ada. Objek yang dimiliki atau dikelola kementerian adalah HPL 01 Separi.
Sabri menegaskan, pengakuan ini menghadirkan pertanyaan yang tidak sederhana: Apakah kerugian yang diklaim merupakan kerugian akibat penggunaan tanah tanpa persetujuan, ataukah kerugian akibat pengambilan kekayaan alam berupa batubara tanpa dasar perizinan pertambangan?
“Kedua konstruksi tersebut tidak boleh dipertukarkan begitu saja,” tegas Sabri.
Menurutnya, HPL merupakan hak pengelolaan atas tanah, bukan dengan sendirinya hak kepemilikan atas seluruh kekayaan alam yang terkandung di bawah tanah tersebut. Sementara pengusahaan mineral dan batubara tunduk pada rezim hukum pertambangan dan kewenangan negara dalam penguasaan sumber daya alam.
Karena itu, lanjut Sabri, apabila Penuntut Umum mendalilkan kerugian akibat penggunaan tanah HPL, harus dibuktikan terlebih dahulu besaran kerugian dari penggunaan tanah tersebut.
Apabila yang didalilkan adalah pengambilan batubara tanpa izin pertambangan, harus dibuktikan pula bahwa kegiatan pertambangan tersebut memang tidak memiliki dasar perizinan yang sah.
“Tidak cukup hanya menunjukkan adanya irisan wilayah antara HPL dan IUP, kemudian seluruh nilai produksi batubara di wilayah tersebut langsung diperlakukan sebagai kerugian keuangan negara,” ungkap Sabri.
• Audit BPKP Menghitung Nilai Batubara, Bukan Kerugian Pemanfaatan Tanah
Sabri menyatakan, keterangan auditor BPKP mengungkap bahwa metode penghitungan yang digunakan adalah menghitung nilai produksi atau penjualan batubara dari area yang menurut hasil audit berada pada irisan HPL, kemudian mengurangkan pembayaran royalti.
Dalam tabel laporan audit yang dibacakan di persidangan, lanjut Sabri, nilai penjualan sebelum royalti disebut mencapai sekitar Rp7,246 triliun. Setelah dikurangi royalti sekitar Rp387,765 miliar, diperoleh angka sekitar Rp6,858 triliun.
Angka tersebut merupakan nilai yang dihitung berdasarkan pendekatan produksi dan penjualan batubara, bukan hasil penilaian atas nilai tanah HPL ataupun kerugian ekonomi akibat penggunaan tanah tanpa persetujuan.
“Nilai penjualan batubara tidak otomatis identik dengan keuntungan bersih perusahaan. Apalagi, tidak otomatis identik pula dengan kerugian keuangan negara,” jelas Sabri.
Dalam suatu kegiatan usaha pertambangan, lanjut Sabri, terdapat biaya eksplorasi, pengupasan tanah penutup (overburden removal), penggalian, pengangkutan, pengolahan, pemeliharaan peralatan, tenaga kerja, bahan bakar, infrastruktur, dan berbagai biaya operasional lainnya.
Namun, auditor mengakui bahwa biaya produksi atau Harga Pokok Produksi (HPP) tidak dihitung sebagai pengurang. Demikian pula PPh, PPN, iuran tetap, jaminan reklamasi, dan sejumlah komponen lainnya tidak diperhitungkan dalam penghitungan tersebut.
Sabri mempertanyakan, bagaimana suatu angka dapat menggambarkan kerugian ekonomi yang nyata apabila komponen pembentuk nilai ekonominya tidak diperiksa secara menyeluruh?
Auditor juga mengakui tidak memeriksa laporan keuangan ketiga perusahaan secara utuh, dan tidak melakukan konfirmasi langsung secara menyeluruh kepada PT JMB, PT ABE, dan PT KRA.
Sabri menegaskan, angka yang dihasilkan Auditor BPKP perlu diuji lebih jauh, khususnya mengenai apakah angka tersebut benar-benar merepresentasikan kerugian negara atau sekadar nilai produksi/penjualan yang kemudian dikonstruksikan sebagai kerugian.
• Pengakuan Auditor: Asal Batubara Tidak Dapat Ditelusuri pada Tahap Penjualan
Persoalan berikutnya, jelas Sabri, berkaitan dengan keterlacakan asal batubara. Auditor BPKP mengakui bahwa data produksi yang digunakan berasal dari pit-pit yang menurut klarifikasi berada di area HPL. Namun, data pengapalan tidak serta-merta membuktikan bahwa batubara yang dijual berasal dari pit HPL.
Bahkan, auditor menyatakan bahwa pada tahap penjualan dan pengapalan, asal batubara tidak dapat ditelusuri secara pasti. Artinya, terdapat perbedaan antara data produksi berdasarkan lokasi pit dengan data batubara yang benar-benar dijual atau dikapalkan.
Menurut Sabri, persoalan ini menjadi penting karena metode audit menghubungkan produksi di area HPL dengan nilai penjualan batubara. Padahal, hubungan antara lokasi produksi, persediaan (stockpile), pencampuran batubara, pengangkutan, hingga pengapalan harus dapat dibuktikan secara memadai.
Tanpa keterlacakan yang dapat diuji, lanjut Sabri, terdapat risiko bahwa nilai penjualan yang dibebankan sebagai kerugian tidak sepenuhnya berasal dari produksi pada lokasi yang dipersoalkan.
“Dalam penghitungan kerugian keuangan negara, persoalan tersebut bukan sekadar teknis administrasi. Ia menyangkut ketepatan objek, validitas data, serta kepastian jumlah kerugian,” tegasnya.
• Data Tahunan Dipakai untuk Menghitung Kerugian, Padahal Izin Terbit di Tengah Periode
Sabri kemudian menyoroti keterangan auditor, yang menurutnya, mengungkap kelemahan lain yang tidak kalah penting.
Untuk tahun 2009 sampai dengan 2012, sebagian data produksi yang digunakan berbentuk total tahunan, bukan data bulanan.
Auditor mengakui tidak dapat melakukan pemisahan nilai kerugian secara bulanan.
Padahal, dalam kronologi perkara, terdapat peristiwa penting berupa diterbitkannya persetujuan pemanfaatan sebagian area HPL oleh Menteri Tenaga Kerja dan Transmigrasi pada 17 Oktober 2012.
Ahli keuangan negara Drs Siswo Sujanto DEA, jelas Sabri, bahkan menerangkan bahwa hasil penambangan setelah legalitas dan izin diperoleh secara sah tidak dapat dimasukkan sebagai komponen kerugian negara menurut pendapatnya.
Konsekuensinya, periode sebelum dan sesudah izin harus dipisahkan secara cermat. Apabila data produksi hanya tersedia dalam bentuk tahunan, bagaimana auditor memastikan bahwa seluruh produksi dalam tahun tersebut benar-benar berasal dari periode ketika izin belum diperoleh?
Auditor sendiri, masih kata Sabri, mengakui tidak dapat menentukan angka pasti per bulan untuk memisahkan periode sebelum dan sesudah izin.
“Keterbatasan ini juga berimplikasi terhadap penentuan pertanggungjawaban individual, sebab penghitungan agregat selama beberapa tahun tidak serta-merta dapat dibebankan kepada seseorang yang hanya menjabat pada sebagian periode,” jelas Sabri.
• HPL Belum Tercatat sebagai BMN, tetapi Nilai Batubara Dihitung sebagai Kerugian Negara
Lebih jauh Sabri menanggapi fakta lain yang patut mendapatkan perhatian, terkait pengakuan auditor BPKP bahwa HPL 01 Separi belum tercatat sebagai Barang Milik Negara (BMN) pada saat audit dilakukan. Bahkan, auditor tidak mengetahui secara spesifik regulasi mengenai bagaimana menghitung atau mengubah objek yang belum tercatat sebagai BMN menjadi BMN.
Status administrasi aset, subjek pemegang hak, pencatatan BMN, dan bentuk kerugian yang diklaim tidak dapat dibuktikan oleh Penuntut Umum. Terlebih, auditor sendiri mengakui bahwa penghitungan yang dilakukan tidak menggunakan valuasi HPL.
Dengan demikian, terdapat persoalan mendasar mengenai hubungan antara objek yang diklaim mengalami kerugian dengan objek yang benar-benar dihitung dalam laporan audit.
Jika kerugiannya adalah hilangnya nilai pemanfaatan tanah, mengapa tidak dilakukan penilaian atas tanah tersebut?
“Jika kerugiannya adalah hilangnya batubara sebagai kekayaan negara, maka harus dibuktikan secara tersendiri dasar hukum yang menjadikan seluruh produksi tersebut sebagai pengambilan kekayaan negara tanpa hak, meskipun perusahaan memiliki IUP,” tegas Sabri.
• Standar Actual Loss Menuntut Bukti yang Cukup, Relevan, dan Kompeten
Dalam persidangan, lanjut Sabri, auditor BPKP menjelaskan bahwa actual loss merupakan kerugian yang benar-benar telah terjadi, berbeda dengan potential loss yang masih berupa perkiraan atau kemungkinan.
Auditor juga menegaskan bahwa penghitungan kerugian harus didasarkan pada bukti yang cukup, relevan, dan kompeten.
Namun, dalam keterangannya sendiri, auditor mengakui beberapa keterbatasan mendasar: tidak dapat menelusuri asal batubara pada tahap pengapalan, tidak memiliki data bulanan untuk sebagian besar periode, tidak memeriksa laporan keuangan perusahaan secara utuh, tidak menghitung biaya produksi, dan tidak melakukan konfirmasi langsung secara menyeluruh kepada ketiga perusahaan.
Auditor juga mengakui bahwa data dan bukti diperoleh dari dan bersama penyidik. Di sisi lain, auditor menyatakan bahwa estimasi semata tidak memenuhi syarat actual loss.
Menurut Sabri, di sinilah terdapat persoalan yang perlu diuji: Apakah angka sekitar Rp6,858 triliun tersebut benar-benar telah memenuhi standar pembuktian kerugian aktual, ataukah masih mengandung unsur estimasi karena keterbatasan data dan metode yang digunakan?
“Penggunaan istilah actual loss tidak dengan sendirinya menjadikan suatu angka sebagai kerugian negara yang nyata dan pasti. Status tersebut harus dibuktikan melalui validitas objek, ketepatan data, hubungan sebab akibat, serta metodologi penghitungan yang dapat dipertanggungjawabkan,” kata Sabri.
• Dua Pendapat Ahli Keuangan Negara, Satu Persoalan yang Harus Dijawab
Persidangan juga menghadirkan pendapat ahli keuangan negara Drs Siswo Sujanto DEA.
Menariknya, Ahli berpendapat bahwa kekayaan alam yang dikuasai negara merupakan aset potensial negara, dan pengambilan bahan tambang tanpa izin dapat menimbulkan kerugian negara berupa hilangnya aset tambang maupun kerusakan lingkungan.
Menurut Sabri, yang dimaksud penambangan tanpa izin tersebut harus diartikan dalam konteks perizinan usaha pertambangan yaitu IUP.
“Pendapat ini merupakan perspektif yang perlu diperhitungkan dalam perkara tersebut. Apakah batubara yang dihitung benar-benar diambil tanpa dasar perizinan yang sah, dan bagaimana nilai kerugiannya dihitung,” tegas Sabri.
Di sisi lain, lanjutnya, auditor BPKP mengakui bahwa hak Kementerian Transmigrasi atas batubara tidak ada, sedangkan objek yang dikelola kementerian adalah HPL.
Dengan demikian, menurutnya, terdapat dua persoalan yang tidak boleh dicampur-adukkan: hak pengelolaan tanah dan penguasaan negara atas kekayaan alam.
Keduanya memang berada dalam lingkup penguasaan negara, tetapi memiliki dasar hukum, objek, dan mekanisme pengelolaan yang berbeda.
Karena itu, ia menegaskan, keberadaan HPL tidak dapat secara otomatis dijadikan dasar untuk menyimpulkan bahwa seluruh nilai batubara yang diproduksi di wilayah yang beririsan dengannya merupakan kerugian keuangan negara.
• Persoalan Administrasi Pertanahan Tidak Boleh Otomatis Berubah Menjadi Kerugian Korupsi Triliunan Rupiah
Sabri kemudian mengungkapkan pendapat Ahli Hukum Administrasi Negara Ahmad Wali, yang menerangkan bahwa penerbitan keputusan administrasi harus memenuhi aspek kewenangan, prosedur, dan substansi.
Ahli juga menerangkan bahwa dalam penerbitan KP atau IUP, perlu dilakukan pemeriksaan dan verifikasi terhadap data yuridis maupun kondisi faktual di lapangan, termasuk kemungkinan adanya penguasaan instansi pemerintah lain.
Menurut Sabri, keterangan ini menunjukkan bahwa persoalan tumpang tindih wilayah HPL dan IUP juga harus dilihat dari aspek administrasi pemerintahan, termasuk bagaimana izin diterbitkan, bagaimana data pertanahan disampaikan, dan bagaimana instansi terkait menjalankan fungsi pengawasan.
Hal ini memperlihatkan bahwa persoalan penyelesaian hak atas tanah, pengawasan pertambangan, dan penerbitan perizinan melibatkan kewenangan serta tanggung jawab sejumlah instansi.
“Hukum pidana korupsi tidak boleh menjadi instrumen untuk mengubah setiap persoalan administrasi pertanahan menjadi kerugian keuangan negara dalam jumlah fantastis, tanpa pembuktian yang tepat mengenai objek dan nilai kerugiannya,” tegas Sabri.
• Pertanyaan Besar: Apa Sebenarnya yang Hilang dari Keuangan Negara?
Perkara HPL 01 Separi, kata Sabri, menyisakan pertanyaan fundamental yang harus dijawab melalui pembuktian di persidangan.
Pertama, apabila negara dirugikan karena tanah HPL digunakan tanpa persetujuan, maka harus dijelaskan berapa nilai kerugian dari penggunaan tanah tersebut.
Kedua, apabila negara dirugikan karena batubara diambil tanpa izin pertambangan, maka harus dibuktikan bahwa pengambilan tersebut memang tidak memiliki dasar perizinan (IUP) yang sah dan berapa nilai kekayaan negara yang benar-benar hilang.
“Kedua hal tersebut tidak boleh dicampur menjadi satu angka, tanpa metode penghitungan yang dapat diuji,” tegas Sabri.
Menurutnya, perbedaan antara nilai penjualan batubara, keuntungan perusahaan, nilai pemanfaatan tanah, dan kerugian keuangan negara bukanlah persoalan istilah semata. Perbedaan tersebut menentukan apakah objek kerugian telah ditetapkan secara benar, dan apakah angka yang diajukan benar-benar mencerminkan kerugian yang nyata dan pasti.
Persoalan utama dalam perkara ini, lanjut Sabri, bukan semata-mata apakah terdapat tumpang tindih antara HPL dan IUP. Persoalan yang jauh lebih mendasar adalah apakah tumpang tindih tersebut telah dibuktikan sebagai pengambilan kekayaan negara tanpa hak (IUP), dan apakah metode penghitungan BPKP benar-benar mengukur kerugian yang timbul dari perbuatan yang didakwakan.
Sebab, menurtunya, menghitung nilai batubara yang diproduksi tidak otomatis sama dengan menghitung kerugian akibat penggunaan tanah tanpa persetujuan.
“Keadilan tidak hanya menuntut adanya pertanggungjawaban atas setiap pelanggaran hukum, tetapi juga menuntut agar seseorang tidak dipidana berdasarkan penghitungan kerugian yang keliru dalam menentukan objek, metode, maupun dasar hukumnya.” tegas Sabri menandaskan.